-学識者による研究レポート-
水谷 淳 氏
明治大学 商学部
わが国の国際線におけるLCC(Low Cost Carrier)は,2007年3月の豪ジェットスターの関西空港就航を皮切りに便数を増加させ,現在では一般的な移動手段となった.わが国の国際線における貨物便を除いた便数(発着回数)を図1で見ると,COVID-19による落ち込みから急速に回復し,2025年には全国で64万便,そのうち関空は16万便と,2010年からの15年間でそれぞれ2倍と2.5倍になった.便数増の大きな原動力はLCCで,2025年におけるLCCの便数シェアは,全国で34%,関空では41%を占めるに至っている.これらの結果,わが国の国際線全体に対する関空のシェアは,2010年から2025年に19%から26%へと増加した.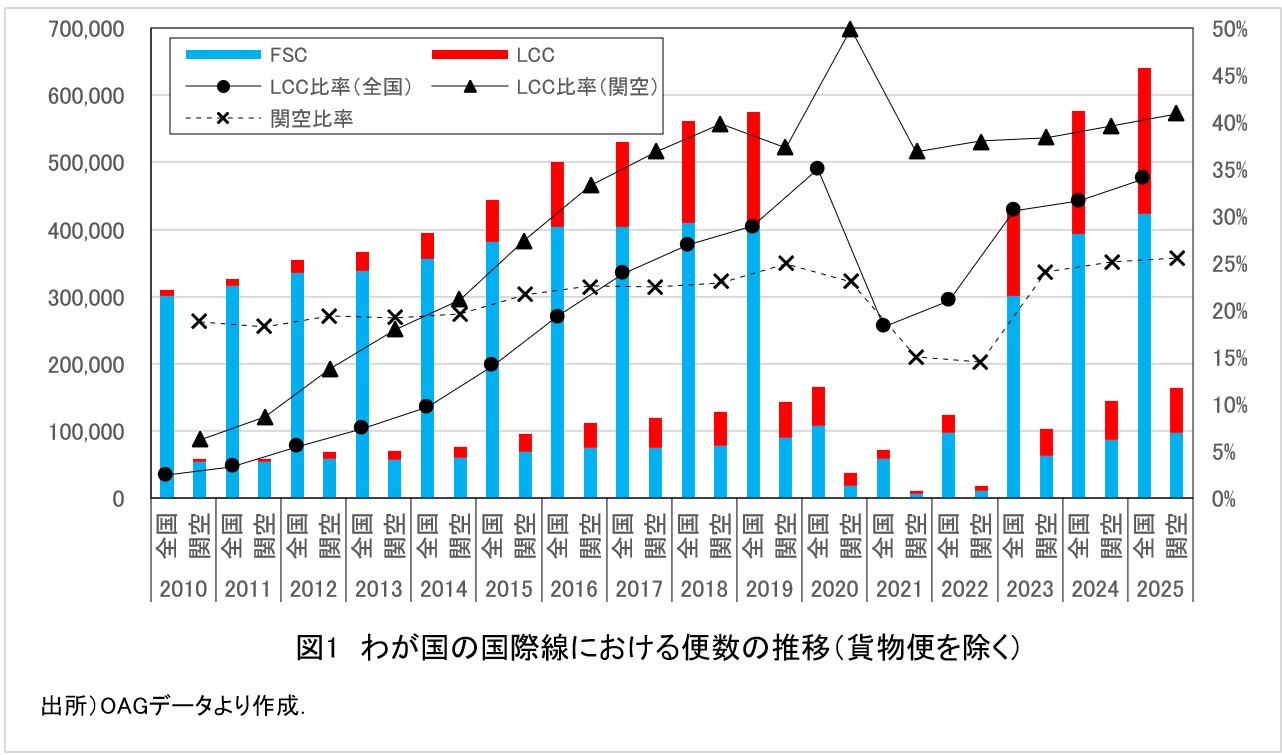
伝統的なLCCのビジネスモデルにおいて,低費用運航を達成するためのポイントは,機材と乗務員の生産性をいかに高めるかで,そのために座席が高密度に配置された機材を,空港での折り返し時間を極限まで短くしながら,短距離路線で運航させる.一方で,長距離路線は飛行時間が長く,空港での折り返し回数も少ないため,生産性に関するLCCのメリットを生かす機会が減少する.サービス面についても,路線長が長くなるほど,安い運賃と引き換えにしたサービスレベル(LCCの狭いシートピッチやノンフリルサービスなど)に対する乗客の許容度は低下していく(水谷,2024).そのため,関空に就航するLCCも短距離路線がメインとなる.
表1には,2024年10月における関空発着4路線の便数がFSC(Full Service Carrier)とLCC別に示されている.路線長が860kmで最も短い仁川(ソウル)線では,FSCが2社・6便,LCCが7社・23便と,LCCの便数が8割を占める.また,本邦航空会社はPeachの4便だけで,JALは2009年,ANAは2013年に仁川線を運休させている.路線長が1,892kmの桃園(台北)線では,FSCが6社・11便,LCCが4社・7便と,こちらの便数もLCCが4割を占めている.これら2路線は,往復しても所要時間が8時間を下回るため,乗務員の往復乗務が可能となり,生産性の面で大きなメリットを享受出来る.さらに路線長4,000km,所要時間6時間程度の中距離路線であるスワンナプーム(タイ)線,クアラルンプール線にも,LCCのPeachとAirAsia Xが1便ずつ就航している.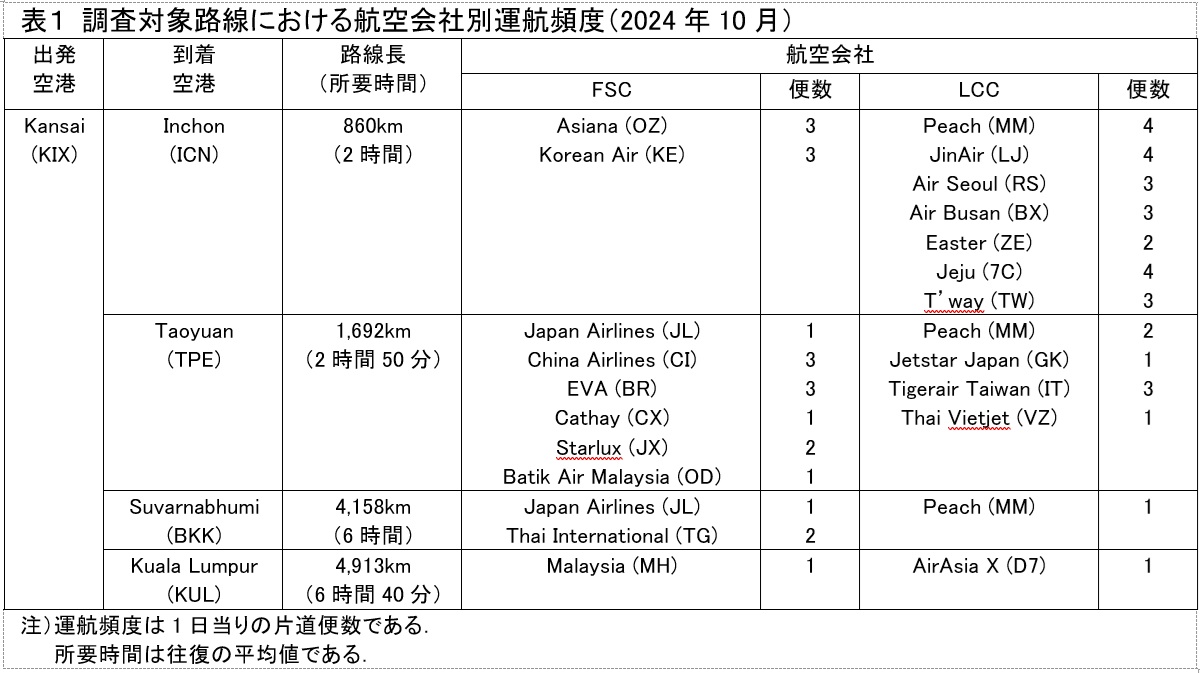
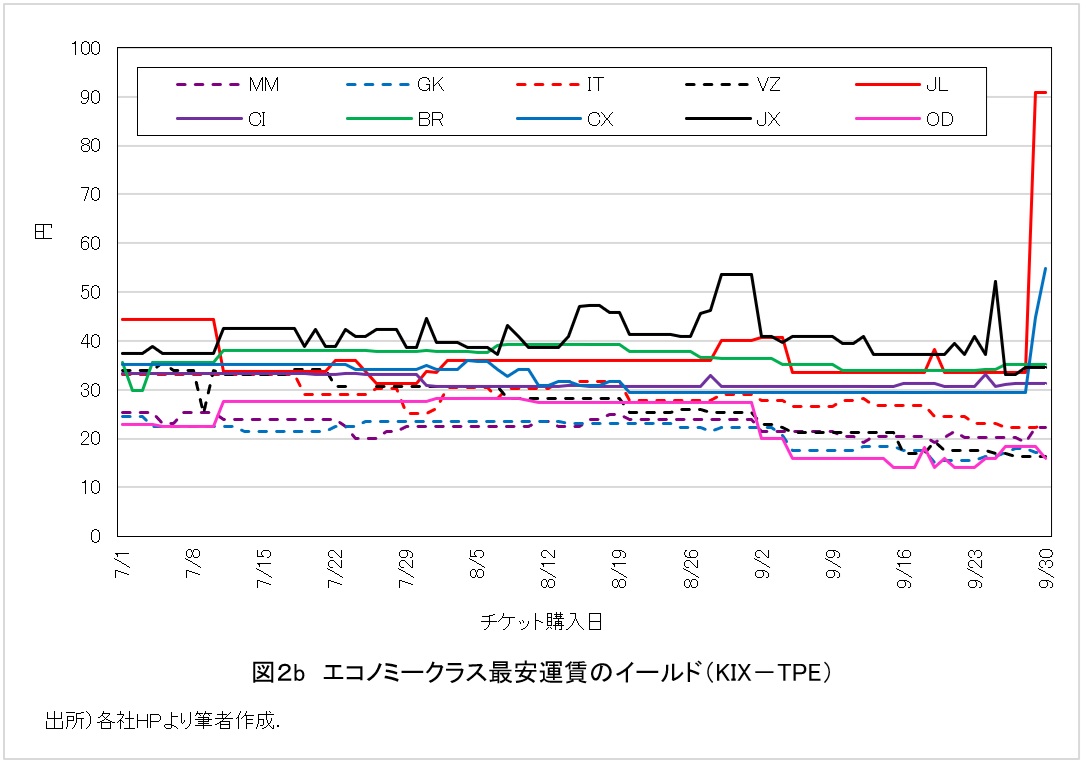
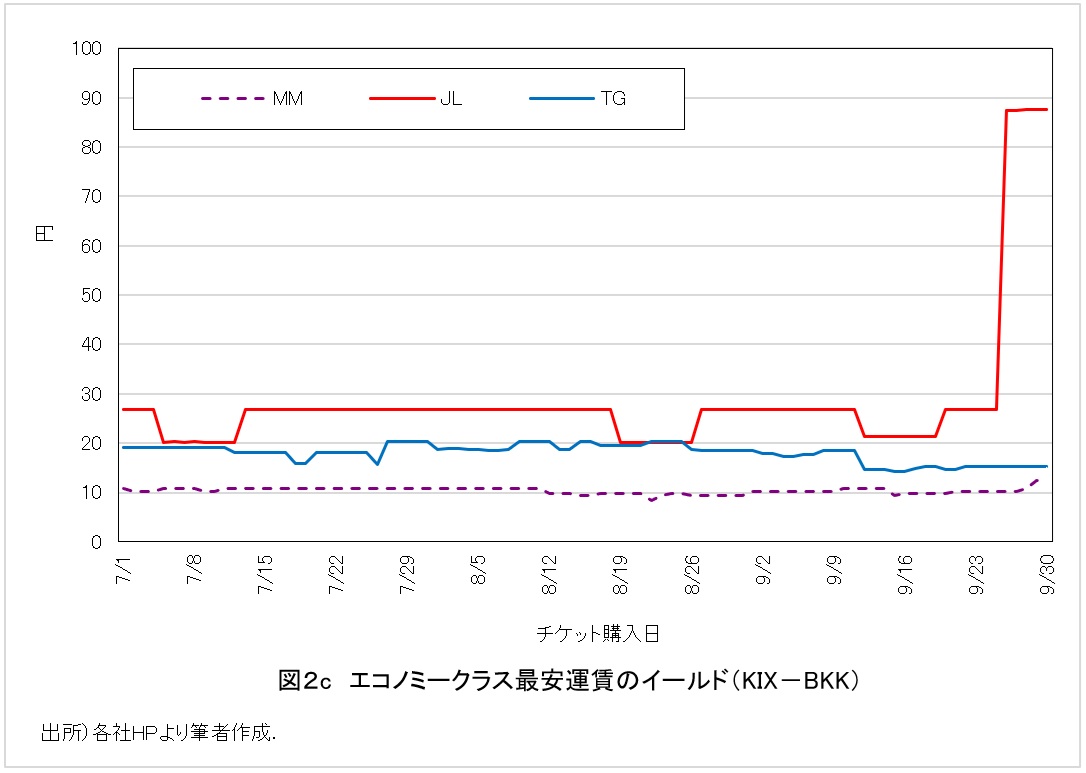
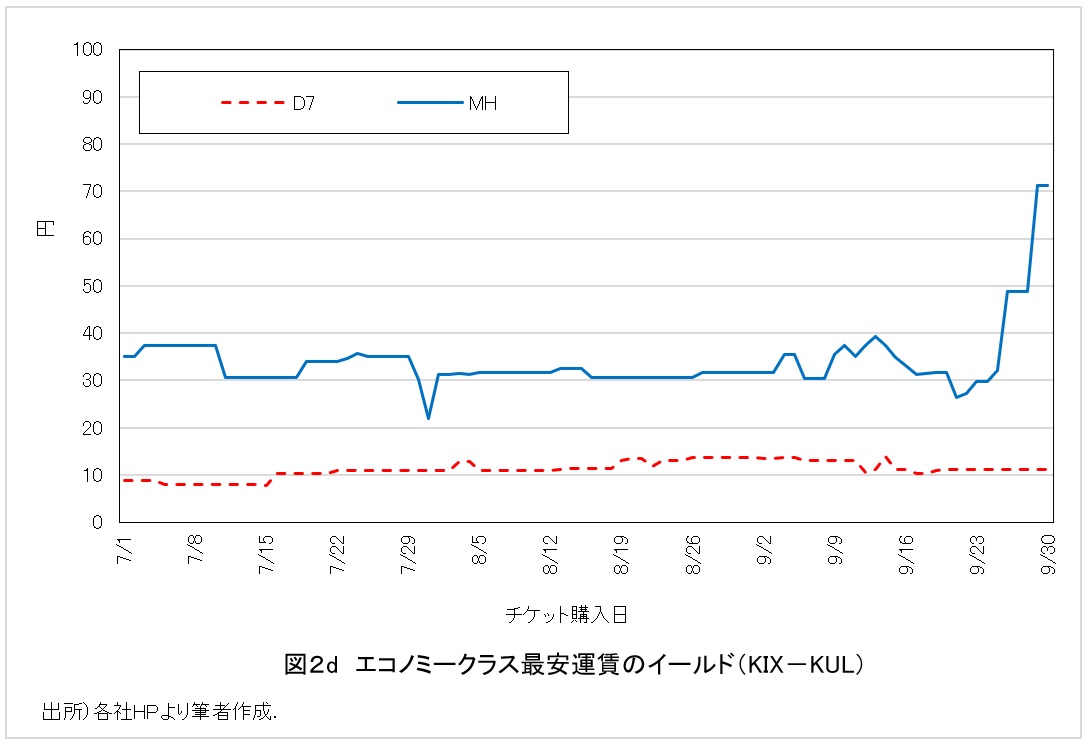
FSCとLCCが競合する路線では,どのような運賃競争が展開されているのであろうか.この疑問に答えるため,表1の4路線を対象に,2024年10月1日に関空を出発し,10月4日に目的地を出発する旅程で,往復とも同じ航空会社を利用した場合の,最安往復運賃を調査した.調査方法は,7月1日から9月30日まで,各社のHPに毎日アクセスして,購入日ごとに変動する最低運賃額を収集し,その運賃額を路線長で除することによって,イールド(人キロ当り運賃単価)を算出した.その結果が,図2a~dで,それぞれ仁川,桃園,スワンナプーム,クアラルンプールの4路線における各社のエコノミークラス最安運賃のイールドとなる.まずは実線がFSC,点線がLCCであり,仁川や桃園線ではチケット購入日によっては,LCCのイールドがFSCを上回るケースも若干あるが,総じてLCCのイールドの方が低いことが分かる.チケット購入日の違いによるイールドは,FSCについては,桃園線のJLやCX,スワンナプーム線のJL,クアラルンプール線のMHのように,搭乗日直前になって大きく跳ね上がるケースがあった一方で,LCCについては,直前の大きな跳ね上がりはなかった.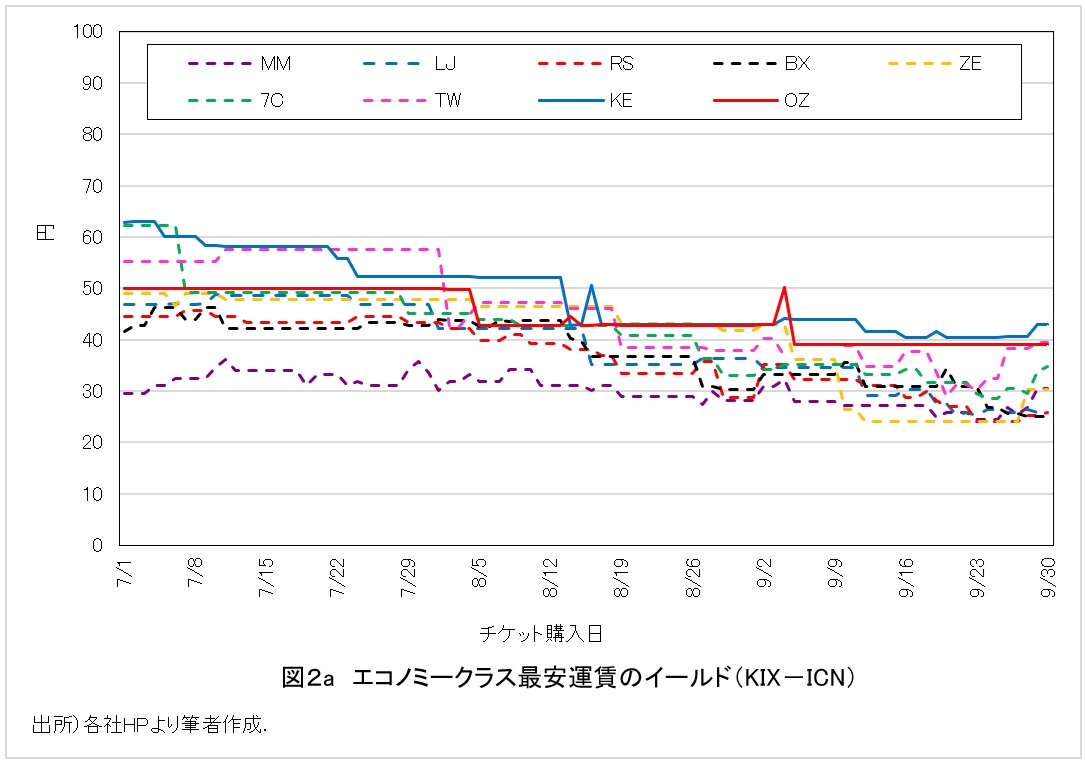
つぎに,各社の最安運賃について,購入日ごとのLCC平均とFSC平均を計算し,LCCに対するFSCの比を求めた.その結果が図3であり,LCC運賃に対するFSC運賃は,搭乗日直前を除いて,仁川線で1.2倍程度,桃園線でも1.3倍程度と短距離路線では,FSCの運賃プレミアムが小さい.その一方,スワンナプーム線では2倍程度,クアラルンプール線では3倍程度とFSCの運賃プレミアムが大きい.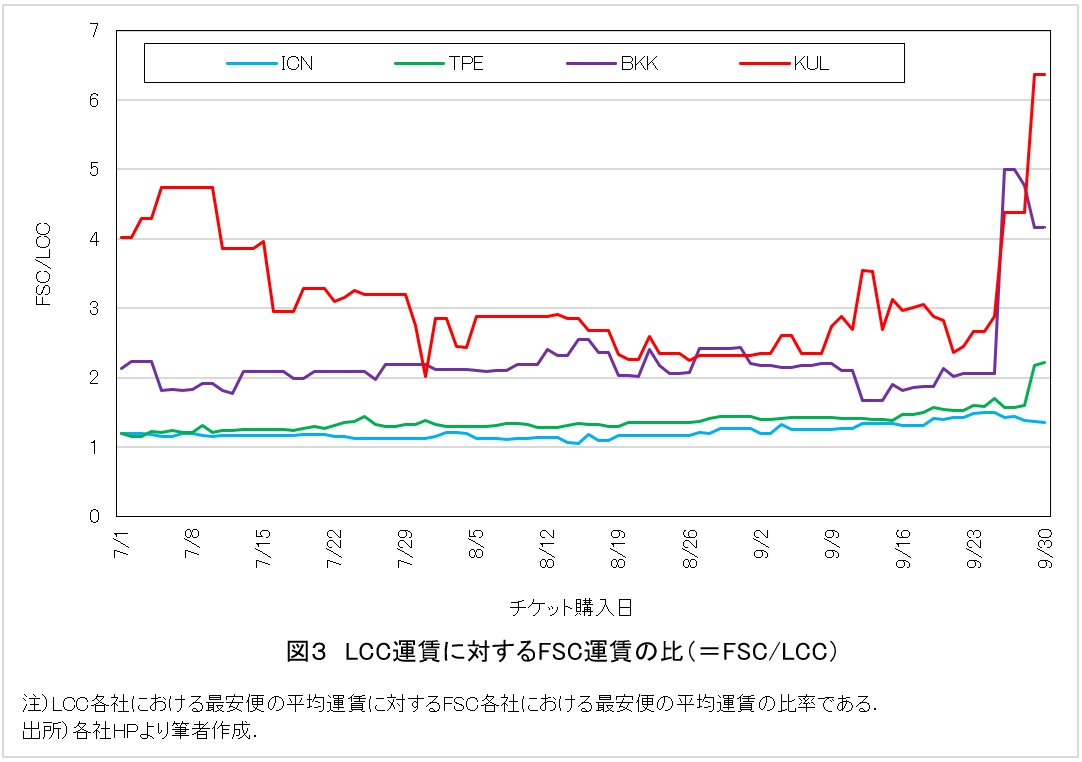
これら4路線の比較から以下の2点が推察される.一つ目は,短距離路線ではFSCとLCCの間で激しい価格競争が生じる一方,路線距離が長くなるにつれて価格競争は弱まる.これは短距離路線ではFSCがLCCとサービス面で差別化することが難しいのに対し,中長距離路線ではFSCがLCCとは異なるサービスを提供することで差別化でき,その分,LCCとの価格競争を回避しやすいと考えられる.二つ目は,FSCと同じ空港を発着するLCCの輸送力が十分に大きければ,LCCとFSCの運賃競争は活性化するということである.Mizutani and Sakai (2021) は,国内線をケースに,FSCはLCCとの競合路線において運賃を大きく引き下げない一方,新幹線との競合路線においては運賃を大きく引き下げることを見出した.そして,その理由として,新幹線とLCCの輸送力の差を挙げている.すなわち,新幹線はFSCよりも圧倒的に大きな輸送力を持つために,FSCの全乗客が新幹線に転移したとしても問題なく輸送出来る.そのため,FSCは新幹線と運賃競争をせざるを得ない.一方で,LCCはFSCよりも小さな輸送力しか持たないため,FSCにとっては,LCCに転移するわずかな乗客は諦めて,残った乗客に高めの運賃を申し出た方が合理的になる.仁川線と桃園線におけるFSCの運賃プレミアムが小さいことは,路線長が短距離であることに加えて,LCCの便数の多さ・輸送力の大きさも影響しているのではなかろうか.